Thuis kopen
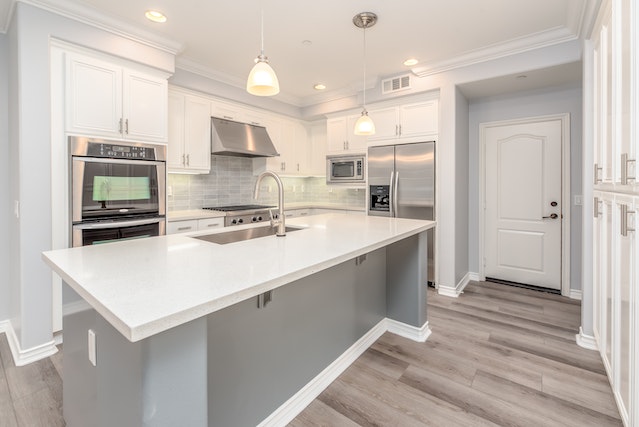
Showroom keukens, het overwegen zeker waard!
Er bestaan tegenwoordig een aantal verschillende mogelijkheden om de kostprijs van een keuken te kunnen drukken. In eerste instantie zou je bijvoorbeeld kunnen kiezen voor een keuken die minder kwalitatief is. Dat zal inderdaad een lagere aankoopprijs opleveren, maar het hoeft niet gezegd dat helemaal niemand daarop zit te wachten, integendeel. Dat hoeft gelukkig ook helemaal niet. Er bestaan in de praktijk immers nog tal van andere mogelijkheden die echt veel interessanter zijn. Benieuwd wat deze mogelijkheden zijn? Dan is verder blijven lezen zeker de boodschap. Op deze pagina laten we je immers alles ontdekken over showroom keukens . Waarom bestaat er zoiets als showroom keukens? Laat ons in eerste instantie even kijken naar de reden waarom er nu precies zoiets bestaat als showroom keukens. Het gaat hierbij om keukens waarbij er in eerste instantie voor wordt gekozen om ze even gedurende een bepaalde periode in een showroom te plaatsen. Op die manier kan ervoor worden gezorgd dat
Tips voor verhuizen met jonge kinderen
Iedereen weet dat verhuizen naar een nieuw huis of appartement een verzwarende, vervelende klus is, maar als je eenmaal een gezin hebt, kan verhuizen een echt ontmoedigende taak worden. Uiteraard is er bij elke verhuizing veel om enthousiast over te zijn: meer ruimte in een nieuwe buurt, een nieuwe baan of gewoon een verandering van omgeving. Voor jonge kinderen kan het echter een ernstige verstoring zijn. Gelukkig zullen de meeste kinderen zich snel aanpassen aan veranderingen als ouders kinderen kunnen helpen om te gaan met emoties en de veranderingen die elke beweging met zich meebrengt. Onthoud dat het helpen van een kind om te gaan met de fysieke en emotionele uitdagingen van een verhuizing ruim voor de verhuisdag begint. Voor de verhuizing Als je eenmaal hebt besloten om te verhuizen, is het belangrijk om je kinderen bij je plannen te betrekken en ze precies te vertellen waarom je gaat verhuizen. Wacht niet tot ze een gesprek afluisteren dat hen misschien ongerust maakt, zorg
OfferBoost: contante oplossingen voor huizenkopers
Onze klanten passen niet in een one-size-fits-all box, en hun leningen ook niet. In de huidige markt is het vooral belangrijk om uw aanbod een concurrentievoordeel te geven. OfferBoost helpt u daarbij door u te laten concurreren met contant geld. Niet alleen helpt contant geld u te concurreren, maar het vergroot ook uw opties. Waar u zich ook bevindt in het proces, wij zijn van mening dat iedereen het verdient om hun droom van het bezitten van een huis te verwezenlijken. Het enige dat u nodig heeft, is een partner die u op uw reis kan ontmoeten, waar u ook bent. Voor wie is het? OfferBoost is een nieuwe weg naar eigenwoningbezit voor potentiële kredietnemers die: Worden over het hoofd gezien voor het gebruik van overheidsleningen zoals FHA, VA en USDA Ik heb net de kwalificatie voor een lening gemist vanwege een lage kredietscore, hoge schulden aan inkomen, enz. Kan financiering veiligstellen, maar kan niet concurreren met contante kopers Bang om op de lijst te staan? OfferBoost kan
5 redenen om uw huisinspectie niet over te slaan
Je hebt een huis gevonden waar je van houdt - hoera! Maar met veel andere kopers die in je nek ademen, heb je het gevoel dat je snel moet handelen. Om uw bod aantrekkelijker te maken voor de verkoper, komt u misschien in de verleiding om uw huisinspectie over te slaan, maar hier zijn vijf goede redenen om dat niet te doen! 1.) Niet alle problemen zijn duidelijk. Het is gemakkelijk om problemen zoals een barst in de gootsteen of een kapotte lamp te herkennen. Maar weet jij funderingsproblemen, termietenplagen, verouderde bedrading of rioolproblemen te herkennen? Getrainde huisinspecteurs doen dat en nemen de tijd om ze het hele pand te laten doornemen voordat u de papieren ondertekent, zodat u hoofdpijn krijgt in plaats van een huis. BOTTOM LINE : Het mooie van een inspectie is dat als je grote problemen ziet die je niet wilt aanpakken, je van gedachten kunt veranderen en weg kunt lopen. 2.) Mogelijk kunt u de reparaties niet betalen. Als je net als veel nieuwe huiseigenaren bent, heb
6 tips voor het kopen van een huis in de huidige markt
Een huis kopen is misschien wel de Amerikaanse droom. Maar met escalerende huizenprijzen, stijgende rentetarieven, lage voorraad en inflatie, vraag je je als starter misschien af of die droom buiten bereik is. Veel nieuwe huiseigenaren vertrouwen op first-time homebuyer (FTHB) -programma's, zoals een lage aanbetaling en hulp bij de sluitingskosten om binnen te komen. Hoewel dit geweldige bronnen zijn om gebruik van te maken, is het handig om te onthouden dat veel van deze programma's van toepassing zijn op huizen in een specifieke prijsklasse. In Michigan bijvoorbeeld, hulp bij aanbetaling is beschikbaar voor huizen met een prijs van $ 224.500 of minder, ook al worden die huizen steeds moeilijker te vinden. In feite zegt de Federal Housing Finance Agency dat de Amerikaanse huizenprijzen het afgelopen jaar met 17,5% zijn gestegen, en volgens Zillow.com zijn er momenteel 481 'miljoen-dollarsteden' in de VS waar de typische woningwaarde minstens $ 1 miljoen. Dus, wat moet de gemiddelde
Laten we eens praten over FHA-leningen
Als het wonen in een appartement oud wordt, of als je de kelder en huisregels van je ouders bent ontgroeid, denk je er misschien over om je eigen huis te kopen. Om deze reden bent u misschien geïnteresseerd in meer informatie over woningkredieten die lage en geen aanbetalingsopties bieden en flexibele kredietvereisten hebben. Een daarvan is de FHA-lening. Laten we dat van dichterbij bekijken. Hoe het werkt Een FHA-lening is een door de overheid gedekte hypotheek die is verzekerd door de Federale huisvestingsadministratie . De Federal Housing Administration verstrekt eigenlijk geen hypothecaire leningen. In plaats daarvan biedt het hypotheekverzekeringen aan kredietverstrekkers zoals Amerifirst Home Mortgage enbetaalt de geldschieter terug als de lener in gebreke blijft met de lening. Om die verplichting te financieren, brengt de FHA leners (u) een vergoeding in rekening. Ondanks de vergoeding is een FHA-lening om de volgende redenen nog steeds een aantrekkelijke lening voor individuen
Een einde maken aan ongevraagde kredietaanbiedingen
Laatst bijgewerkt: 21 maart 2022 Als je mailbox kon praten, wat zou hij dan zeggen? "Hé Susan, hier zijn meer kortingsbonnen voor je favoriete Moose Tracks-ijs waar je geen genoeg van kunt krijgen, een achterstallige rekening voor je maandelijkse sportschoollidmaatschap van $ 50 en twee nieuwe vooraf goedgekeurde leningaanbiedingen van financiële instellingen waar je nooit om hebt gevraagd." Toevallig kan je mailbox niet praten en ontvang je niet zomaar vooraf gescreende leningaanbiedingen. Wat hoogstwaarschijnlijk is gebeurd, is dit: u heeft onlangs een hypotheek aangevraagd en uw kredietverstrekker heeft uw kredietrapport opgesteld om te bepalen of u in aanmerking komt voor de lening die u hebt aangevraagd. Nadat de grote kredietbureaus het verzoek hadden ontvangen om uw kredietrapport in te trekken, hebben ze uw naam toegevoegd aan een marketinglijst waarbij uw financiële informatie werd verpakt en verkocht aan bedrijven die geïnteresseerd waren om u een vast kredietaanbod te doen.
Wat u moet weten om een hypotheek voor een gebouwd huis te krijgen
Gefrustreerd door het gebrek aan beschikbare huizen om te kopen? Ben je het zat om te concurreren met meerdere aanbiedingen voor je droomhuis? Krijgt u dat zinkende gevoel dat stijgende huizenprijzen u uit de markt duwen? Overweeg een vervaardigd huis. Met zijn budgetvriendelijk prijskaartje, hoogwaardige maatwerkopties, kortere bouwtijd en goedkoper onderhoud, een gefabriceerde woning is een betaalbare woonoplossing dat wordt steeds aantrekkelijker voor huizenkopers van alle leeftijden, zeker in een krappe woningmarkt. Wat is een vervaardigd huis? Het gefabriceerde huis van vandaag is niet de stacaravan van je grootmoeder. Gefabriceerde huizen (gebouwd na 15 juni 1976) worden volledig in een fabriek gebouwd om te voldoen aan de federale bouwcode die wordt beheerd door het ministerie van Volkshuisvesting en Stedelijke Ontwikkeling (HUD). Deze federale normen reguleren huisontwerp en constructie, sterkte en duurzaamheid, transporteerbaarheid, brandwerendheid, energie-efficiëntie en
Waarom een woningrenovatielening nu een slimme zet kan zijn
Het kopen van een opknapper kan een betaalbare manier zijn om in de gewenste buurt te komen. Is er een kloof tussen het huis dat u wilt en het huis dat u zich kunt veroorloven? Dan kun je overwegen een huis te kopen dat wat liefde nodig heeft met een renovatielening. Met deze leningen kunt u koop een huis en ontvang het geld dat u nodig hebt om de kosten van reparaties, verbouwingen of renovaties aan het onroerend goed te dekken - allemaal met één lening. Dat betekent dat u nu uw keuken kunt upgraden, nieuwe kantoorruimte kunt creëren of uw hoofdbadkamer kunt renoveren in plaats van te wachten tot u kunt sparen om de renovatie uit te voeren - een, twee of tien jaar later. En uiteindelijk kunt u de trotse eigenaar zijn van een huis dat waardevoller en gemakkelijker te verkopen is. Wie moet een reno-lening overwegen? Als u op zoek bent naar uw eerste huis, zult u misschien merken dat een opknapper het enige is dat u zich in de huidige markt kunt veroorloven. In werkelijkheid, 82% van de